(62) 9 9837-0411
| novembro 4, 2026 |
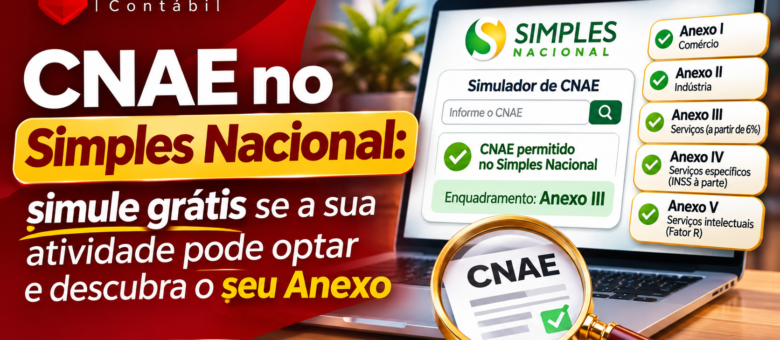
CNAE no Simples Nacional: simule grátis se a sua atividade pode optar e descubra o seu Anexo
CNAE no Simples Nacional: simule grátis se a sua atividade pode optar e descubra o seu Anexo
Escolher o CNAE errado pode custar caro: imposto mais alto, exclusão do Simples Nacional ou até o bloqueio do CNPJ. Neste guia você entende o que é CNAE, usa um simulador gratuito para saber se o seu código é permitido no Simples e em qual Anexo ele se enquadra, e ainda confere a lista completa dos Anexos I, II, III, IV e V com as tabelas de alíquotas atualizadas.
O que é CNAE?
CNAE significa Classificação Nacional de Atividades Econômicas. É o código oficial, padronizado pelo IBGE por meio da CONCLA (Comissão Nacional de Classificação), que identifica cada atividade que uma empresa exerce no Brasil. Ele é usado pela Receita Federal, pelas Juntas Comerciais, pelos Estados e pelas Prefeituras para registrar o CNPJ, definir licenças e, principalmente, calcular os impostos.
Na prática, o CNAE aparece no formato 0000-0/00 (sete dígitos, chamados de subclasse). Por exemplo: 6201-5/01 – Desenvolvimento de programas de computador sob encomenda.
- CNAE principal: a atividade que gera a maior parte do faturamento. Toda empresa tem obrigatoriamente um.
- CNAEs secundários: as demais atividades exercidas. Não são obrigatórios, mas precisam refletir o que a empresa realmente faz.
Simulador: meu CNAE pode ser do Simples Nacional? Em qual Anexo?
[dinastia_cnae_simulador]
Quer ter certeza antes de abrir ou alterar o CNPJ? Um erro de CNAE pode custar milhares de reais por ano.
Lista completa dos Anexos do Simples Nacional (I, II, III, IV e V) – tabelas atualizadas
O Simples Nacional, criado pela Lei Complementar nº 123/2006, reúne vários tributos em uma única guia, o DAS. Mas a alíquota não é igual para todos: ela depende do Anexo em que a atividade (o CNAE) está enquadrada e da receita bruta dos últimos 12 meses (RBT12). São cinco Anexos, cada um com seis faixas de faturamento até o limite de R$ 4,8 milhões por ano.
Anexo IComércio
Para empresas que revendem mercadorias: lojas, mercados, distribuidoras, e-commerces, farmácias, autopeças e também restaurantes e lanchonetes (fornecimento de alimentos). Inclui ICMS no DAS. Alíquota inicial de 4%.
| Faixa | Receita bruta em 12 meses (RBT12) | Alíquota nominal | Parcela a deduzir |
|---|---|---|---|
| 1ª | Até R$ 180.000,00 | 4,00% | – |
| 2ª | De R$ 180.000,01 a R$ 360.000,00 | 7,30% | R$ 5.940,00 |
| 3ª | De R$ 360.000,01 a R$ 720.000,00 | 9,50% | R$ 13.860,00 |
| 4ª | De R$ 720.000,01 a R$ 1.800.000,00 | 10,70% | R$ 22.500,00 |
| 5ª | De R$ 1.800.000,01 a R$ 3.600.000,00 | 14,30% | R$ 87.300,00 |
| 6ª | De R$ 3.600.000,01 a R$ 4.800.000,00 | 19,00% | R$ 378.000,00 |
Anexo IIIndústria
Para empresas que fabricam ou transformam produtos: confecções, fábricas de móveis, padarias com produção própria, gráficas, indústrias de alimentos. Inclui IPI e ICMS no DAS. Alíquota inicial de 4,5%.
| Faixa | Receita bruta em 12 meses (RBT12) | Alíquota nominal | Parcela a deduzir |
|---|---|---|---|
| 1ª | Até R$ 180.000,00 | 4,50% | – |
| 2ª | De R$ 180.000,01 a R$ 360.000,00 | 7,80% | R$ 5.940,00 |
| 3ª | De R$ 360.000,01 a R$ 720.000,00 | 10,00% | R$ 13.860,00 |
| 4ª | De R$ 720.000,01 a R$ 1.800.000,00 | 11,20% | R$ 22.500,00 |
| 5ª | De R$ 1.800.000,01 a R$ 3.600.000,00 | 14,70% | R$ 85.500,00 |
| 6ª | De R$ 3.600.000,01 a R$ 4.800.000,00 | 30,00% | R$ 720.000,00 |
Anexo IIIServiços em geral
A tabela mais vantajosa para serviços: escritórios de contabilidade, fisioterapia, academias, agências de viagem, salões de beleza, oficinas mecânicas, manutenção e reparação, escolas, hotéis, corretagem de imóveis, transporte de cargas e as atividades com Fator R igual ou acima de 28%. Inclui ISS e CPP (INSS patronal). Alíquota inicial de 6%.
| Faixa | Receita bruta em 12 meses (RBT12) | Alíquota nominal | Parcela a deduzir |
|---|---|---|---|
| 1ª | Até R$ 180.000,00 | 6,00% | – |
| 2ª | De R$ 180.000,01 a R$ 360.000,00 | 11,20% | R$ 9.360,00 |
| 3ª | De R$ 360.000,01 a R$ 720.000,00 | 13,50% | R$ 17.640,00 |
| 4ª | De R$ 720.000,01 a R$ 1.800.000,00 | 16,00% | R$ 35.640,00 |
| 5ª | De R$ 1.800.000,01 a R$ 3.600.000,00 | 21,00% | R$ 125.640,00 |
| 6ª | De R$ 3.600.000,01 a R$ 4.800.000,00 | 33,00% | R$ 648.000,00 |
Anexo IVServiços com INSS patronal fora do DAS
Para construção civil e obras, serviços de limpeza e conservação, vigilância e segurança, paisagismo e advocacia. Atenção: a CPP (20% de INSS patronal sobre a folha) não está incluída no DAS e é paga à parte, o que exige planejamento. Alíquota inicial de 4,5%.
| Faixa | Receita bruta em 12 meses (RBT12) | Alíquota nominal | Parcela a deduzir |
|---|---|---|---|
| 1ª | Até R$ 180.000,00 | 4,50% | – |
| 2ª | De R$ 180.000,01 a R$ 360.000,00 | 9,00% | R$ 8.100,00 |
| 3ª | De R$ 360.000,01 a R$ 720.000,00 | 10,20% | R$ 12.420,00 |
| 4ª | De R$ 720.000,01 a R$ 1.800.000,00 | 14,00% | R$ 39.780,00 |
| 5ª | De R$ 1.800.000,01 a R$ 3.600.000,00 | 22,00% | R$ 183.780,00 |
| 6ª | De R$ 3.600.000,01 a R$ 4.800.000,00 | 33,00% | R$ 828.000,00 |
Anexo VServiços intelectuais (sujeitos ao Fator R)
Para profissões técnicas e intelectuais: tecnologia da informação, engenharia, arquitetura, medicina, odontologia, psicologia, publicidade, consultoria, auditoria, tradução, representação comercial, jornalismo, entre outras. Alíquota inicial de 15,5%, mas essas atividades podem ser tributadas pelo Anexo III (a partir de 6%) quando o Fator R é igual ou superior a 28%.
| Faixa | Receita bruta em 12 meses (RBT12) | Alíquota nominal | Parcela a deduzir |
|---|---|---|---|
| 1ª | Até R$ 180.000,00 | 15,50% | – |
| 2ª | De R$ 180.000,01 a R$ 360.000,00 | 18,00% | R$ 4.500,00 |
| 3ª | De R$ 360.000,01 a R$ 720.000,00 | 19,50% | R$ 9.900,00 |
| 4ª | De R$ 720.000,01 a R$ 1.800.000,00 | 20,50% | R$ 17.100,00 |
| 5ª | De R$ 1.800.000,01 a R$ 3.600.000,00 | 23,00% | R$ 62.100,00 |
| 6ª | De R$ 3.600.000,01 a R$ 4.800.000,00 | 30,50% | R$ 540.000,00 |
Observação: o limite do Simples Nacional é de R$ 4,8 milhões, mas acima de R$ 3,6 milhões o ICMS e o ISS deixam de ser recolhidos no DAS (sublimite) e passam a ser pagos pelas regras normais do Estado e do Município.
Descobriu que está no Anexo V? Talvez dê para pagar a partir de 6%. Peça uma simulação do seu Fator R.
Fator R: como sair do Anexo V e pagar a partir de 6%
O Fator R é a regra que define se uma atividade intelectual paga pelo Anexo III ou pelo Anexo V. A conta é simples:
A folha inclui salários, pró-labore dos sócios, FGTS e INSS patronal recolhido.
✔ Fator R igual ou maior que 28% → Anexo III (a partir de 6%)
✖ Fator R menor que 28% → Anexo V (a partir de 15,5%)
Exemplo real de economia: uma empresa de software que fatura R$ 30 mil por mês (RBT12 de R$ 360 mil). No Anexo V, a alíquota efetiva seria de 16,75%, cerca de R$ 5.025 por mês. Ajustando o pró-labore para atingir o Fator R de 28% (R$ 8.400 por mês), ela passa ao Anexo III, com alíquota efetiva de 8,6%, cerca de R$ 2.580 por mês. Mesmo somando o INSS do pró-labore, o resultado costuma ser bem mais vantajoso. Cada caso precisa ser calculado: o simulador acima já faz essa conta quando a atividade está sujeita ao Fator R.
CNAEs que não podem optar pelo Simples Nacional
O artigo 17 da LC 123/2006 lista as atividades impedidas. As principais são:
- Bancos, financeiras, seguradoras, corretoras de valores, distribuidoras de valores, sociedades de crédito e de capitalização;
- Factoring (fomento mercantil), securitização e gestão de ativos ou de crédito;
- Geração, transmissão, distribuição ou comercialização de energia elétrica;
- Fabricação ou importação de automóveis e motocicletas e importação de combustíveis;
- Produção ou venda no atacado de cigarros, armas de fogo, munições, pólvoras e explosivos;
- Cessão ou locação de mão de obra (exceto as atividades do Anexo IV, como limpeza, vigilância e construção);
- Loteamento e incorporação de imóveis e locação de imóveis próprios;
- Transporte intermunicipal e interestadual de passageiros (salvo exceções, como fretamento contínuo e transporte com características urbanas ou metropolitanas);
- Empresas com débitos sem exigibilidade suspensa com o INSS ou com as Fazendas Públicas, e empresas com sócio pessoa jurídica ou sócio domiciliado no exterior.
Bebidas alcoólicas exigem atenção: micro e pequenas cervejarias, vinícolas, destilarias e produtores de licores podem optar, desde que registrados no Ministério da Agricultura e cumpridos os demais requisitos.
CNAE principal, secundário e atividades em anexos diferentes
Dois pontos que muitos empreendedores desconhecem:
- Um único CNAE impeditivo, mesmo secundário, impede a opção pelo Simples Nacional (ou provoca a exclusão). Não adianta a atividade principal ser permitida.
- Cada receita é tributada no Anexo da atividade que a gerou. Uma loja de informática que vende equipamentos (Anexo I) e presta manutenção (Anexo III) deve separar as receitas no PGDAS-D. Lançar tudo no anexo errado gera imposto a maior ou autuação.
Há ainda os chamados CNAEs ambíguos: códigos que abrangem atividades permitidas e proibidas ao mesmo tempo. Nesses casos, a empresa pode optar declarando que não exerce a parte vedada, e essa declaração precisa corresponder à realidade.
O que muda no Simples Nacional com a Reforma Tributária
O Simples Nacional continua existindo após a Reforma Tributária (EC 132/2023 e LC 214/2025). A partir de 2027, a CBS substitui o PIS e a Cofins dentro do DAS e, ao longo da transição, o IBS substituirá o ICMS e o ISS. A grande novidade é a possibilidade de a empresa do Simples recolher IBS e CBS fora do DAS, pelo regime regular, para gerar crédito integral aos clientes empresariais. Para quem vende para outras empresas, essa escolha pode definir a competitividade do negócio, e o CNAE correto é a base de toda essa análise.
A Reforma Tributária vai mudar o jogo para quem vende para empresas. Saiba se vale a pena ficar dentro ou fora do DAS.
5 erros de CNAE que fazem empresas pagarem imposto a mais
- Copiar o CNAE de outra empresa sem verificar se ele descreve exatamente a sua atividade.
- Cadastrar CNAEs secundários “por precaução” e acabar incluindo um código impeditivo ou ambíguo.
- Ignorar o Fator R e pagar 15,5% quando seria possível pagar a partir de 6%.
- Tributar todas as receitas no mesmo Anexo, sem separar comércio, indústria e serviços.
- Não revisar o CNAE quando o negócio muda: novos serviços exigem alteração cadastral e nova análise tributária.
Perguntas frequentes sobre CNAE e Simples Nacional
Onde consulto o CNAE oficial da minha empresa?
No Comprovante de Inscrição e de Situação Cadastral do CNPJ, emitido no site da Receita Federal. A descrição oficial de cada código está no site do IBGE (CONCLA).
Posso trocar o CNAE para mudar de Anexo?
Só se a troca refletir a atividade real da empresa. Alterar o CNAE apenas para pagar menos imposto, sem mudança na atividade, é irregular e pode gerar autuação. O caminho legal é o planejamento tributário, como o uso correto do Fator R.
MEI usa a mesma tabela de CNAEs?
Não. O MEI tem uma lista própria e mais restrita de ocupações permitidas. Uma atividade permitida no Simples Nacional pode não ser permitida para o MEI.
Qual é o limite de faturamento do Simples Nacional?
R$ 4,8 milhões por ano. Microempresa (ME) fatura até R$ 360 mil e Empresa de Pequeno Porte (EPP), de R$ 360 mil a R$ 4,8 milhões.
Quando posso optar pelo Simples Nacional?
Empresas já existentes optam em janeiro, com efeitos para o ano todo. Empresas novas têm prazo contado da última inscrição (municipal ou estadual), limitado a 180 dias da abertura do CNPJ.
Fontes oficiais consultadas
- Lei Complementar nº 123/2006 (Estatuto Nacional da Microempresa e da Empresa de Pequeno Porte) – planalto.gov.br
- Resolução CGSN nº 140/2018 e anexos (atividades permitidas, vedadas e ambíguas) – Portal do Simples Nacional
- Classificação Nacional de Atividades Econômicas – IBGE / CONCLA
- Lei Complementar nº 214/2025 (IBS e CBS) – planalto.gov.br
Aviso: o simulador tem caráter informativo e considera a legislação vigente em novembro de 2026. O enquadramento definitivo depende da atividade efetivamente exercida, das regras municipais e estaduais e da análise de um contador.
Gostou? Compartilhe com quem está abrindo empresa:
Dinastia Contábil — fazendo seu negócio ser próspero.
CRC GO 1826-O
Nosso Instagram
Informações de Contato