(62) 9 9837-0411
Dinastia Contábil News · Tributário · MEI
Por Rodrigo Valadão, contador, perito e sócio da Dinastia Contábil.
Publicado em 3 de novembro de 2026
A
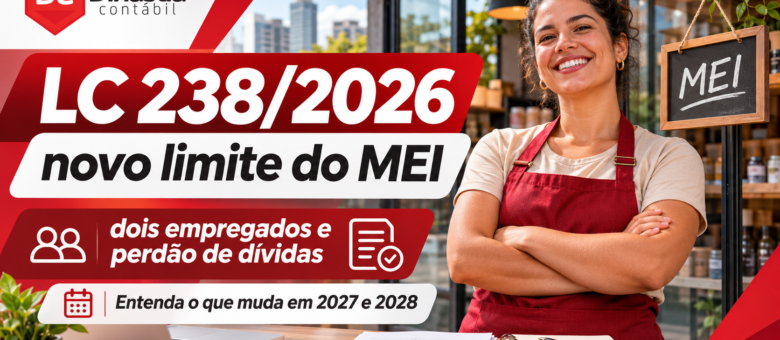
Lei Complementar nº 238/2026
, sancionada em 21 de outubro de 2026, é a maior atualização do regime do Microempreendedor Individual desde a sua criação. Ela eleva o
limite de faturamento do MEI para R$ 110 mil em 2027 e R$ 140 mil em 2028
, permite a contratação de
até dois empregados
e concede o
perdão das dívidas do INSS do DAS-MEI
constituídas até 13 de outubro de 2026.
Neste artigo, explico cada mudança, as datas em que passam a valer e os cuidados que o microempreendedor precisa tomar para não perder benefícios nem ser desenquadrado.
Resumo rápido
2026:
teto do MEI permanece em R$ 81 mil e o limite é de um empregado.
2027:
previsão de teto de R$ 110 mil e permissão para até dois empregados.
2028:
novo teto previsto de R$ 140 mil.
Remissão:
abrange a parcela previdenciária (INSS) do DAS-MEI nas condições legais; ICMS e ISS não são perdoados.
Atenção:
segundo a PGFN, não há necessidade de solicitar a baixa agora; ela ocorrerá a partir de janeiro de 2027 para os débitos elegíveis.
Continue recebendo orientações da Dinastia Contábil
Tire sua dúvida com Rodrigo Valadão no WhatsApp
ou ligue:
(62) 3946-0800
O que foi aprovado
A lei foi publicada em edição extra do Diário Oficial da União no mesmo dia da sanção e altera a Lei Complementar nº 123/2006 (Lei do Simples Nacional). Ela nasceu do PLP nº 186/2026, aprovado por unanimidade no Senado (78 votos a 0) e por 461 votos a 4 na Câmara dos Deputados.
A norma é o núcleo do pacote
Prospera MEI
, que o governo federal estima alcançar 17,6 milhões de empreendedores, dos quais 7,8 milhões são mulheres. No mesmo dia foi publicado o Decreto nº 13.140/2026, que trata da nota fiscal do MEI e do nanoempreendedor.
O motivo central da mudança é conhecido de quem atende pequenos negócios: o teto de R$ 81 mil estava congelado desde 2018. A inflação acumulada empurrou para fora do regime empreendedores que cresceram apenas no papel, sem ganho real. Só em 2024, mais de 570 mil MEIs foram desenquadrados por excesso de receita.
Quando cada mudança começa a valer
| Data | O que acontece |
|---|---|
| 21/10/2026 | Lei publicada e em vigor; Decreto nº 13.140/2026 publicado |
| Até 31/12/2026 | Continuam valendo o teto de R$ 81 mil e o limite de 1 empregado |
| 01/01/2027 | Teto de R$ 110 mil, até 2 empregados, efeitos da remissão e dispensa de nota fiscal para pessoa física |
| Fev. a jul./2027 | Vencimentos que o MEI precisa pagar em dia para manter o perdão das dívidas |
| 01/01/2028 | Teto definitivo de R$ 140 mil |
A lei entrou em vigor na data da publicação (art. 10), mas cada medida tem sua própria data de produção de efeitos. Confundir essas datas é o erro mais provável, e o mais caro, dos próximos meses.
Teto em 2026
R$ 81 mil
Teto em 2027
R$ 110 mil
Teto em 2028
R$ 140 mil
Novo limite do MEI: R$ 110 mil em 2027 e R$ 140 mil em 2028
O teto anual sobe em dois degraus. O art. 2º da LC 238 fixa R$ 110 mil como regra transitória para o ano-calendário de 2027, e a nova redação do § 1º do art. 18-A da LC 123 estabelece o teto definitivo de R$ 140 mil a partir de 1º de janeiro de 2028.
| Ano | Limite anual | Limite mensal no ano de abertura | Tolerância de 20% |
|---|---|---|---|
| 2026 | R$ 81.000,00 | R$ 6.750,00 | até R$ 97.200,00 |
| 2027 | R$ 110.000,00 | R$ 9.166,67 | até R$ 132.000,00 |
| 2028 em diante | R$ 140.000,00 | R$ 11.666,67 | até R$ 168.000,00 |
No ano de abertura, o limite é proporcional aos meses de atividade, e a fração de mês conta como mês inteiro. Os valores de tolerância de 2027 e 2028 aplicam aos novos tetos a regra atual do art. 115 da Resolução CGSN nº 140/2018 e ainda dependem de confirmação na regulamentação do Comitê Gestor do Simples Nacional.
Atenção: o faturamento de 2026 ainda segue o teto antigo
O novo limite não regulariza o passado. Quem faturar acima de R$ 81 mil em 2026 segue as regras atuais de desenquadramento:
Excesso de até 20% (até R$ 97.200):
o MEI permanece no regime até dezembro, recolhe o DAS complementar sobre o excesso e é desenquadrado a partir de janeiro de 2027.
Excesso acima de 20% (acima de R$ 97.200):
desenquadramento retroativo a 1º de janeiro de 2026, com recálculo dos tributos como microempresa no Simples Nacional.
Na prática, um MEI que fature R$ 100 mil em 2026 não será salvo pelo teto de R$ 110 mil de 2027. O controle de faturamento até 31 de dezembro continua obrigatório.
Condição orçamentária
O art. 3º condiciona a ampliação do limite à previsão da renúncia de receita nas leis orçamentárias de 2027 a 2029, em atenção à Lei de Responsabilidade Fiscal. É esse condicionamento que explica o escalonamento em dois anos e merece acompanhamento a cada nova lei orçamentária.
Meu faturamento está no limite? Fale com o autor
MEI poderá ter até dois empregados
A nova redação do art. 18-C da LC 123 eleva de um para dois o número de empregados que o MEI pode manter, com efeitos a partir de 1º de janeiro de 2027. Até lá, continua valendo o limite de um empregado.
As regras de remuneração não mudaram: cada empregado deve receber um salário mínimo ou o piso salarial da categoria profissional. O custo patronal também segue o modelo atual, com 3% de contribuição previdenciária sobre o salário e 8% de FGTS.
A lei mantém a
contratação substitutiva
: em caso de afastamento legal de um empregado, como licença-maternidade ou auxílio por incapacidade temporária, o MEI pode contratar outra pessoa por prazo determinado enquanto durar o afastamento.
Antes de contratar o segundo empregado, vale fazer as contas com seu contador. A folha passa a pesar mais sobre uma receita que, mesmo ampliada, continua limitada.
Perdão de dívidas do MEI: o que é perdoado e o que não é
Atenção à orientação oficial:
a PGFN informou, em 28/10/2026, que não é necessário apresentar requerimento neste momento. A identificação e a baixa dos débitos elegíveis estão previstas para 1º/01/2027. Casos com ações judiciais ou parcelamentos mistos exigem atenção às regras específicas.
O art. 5º concede remissão integral dos créditos da União, inscritos ou não em Dívida Ativa, constituídos até 13 de outubro de 2026, de responsabilidade de pessoas regularmente enquadradas como MEI. O governo estima beneficiar mais de 3,6 milhões de microempreendedores, com cerca de R$ 18,7 bilhões em débitos extintos e dívida média de R$ 3,4 mil.
O alcance é mais estreito do que parece
Boa parte da divulgação fala em perdão de “dívidas tributárias federais”. O texto da lei é mais preciso: o § 1º do art. 5º restringe a remissão à
contribuição previdenciária do próprio MEI
, ou seja, a parcela do DAS-MEI destinada ao INSS, com seus juros, multas e encargos.
| Entra no perdão | Fica de fora |
|---|---|
| Parcela do INSS no DAS-MEI vencida até 13/10/2026 | Parcelas de ICMS (estado) e ISS (município) do DAS |
| Juros, multas e encargos sobre essa parcela | Dívidas com bancos e fornecedores |
| Débitos em cobrança administrativa ou judicial, inscritos ou não em Dívida Ativa | Débitos vencidos depois de 13/10/2026 |
| Débitos suspensos ou garantidos | Devolução ou compensação de valores já pagos |
| Débitos em parcelamentos e transações, ativos ou rescindidos | Períodos em que a pessoa não era MEI regularmente enquadrado |
ICMS e ISS ficam de fora porque a União não pode perdoar tributos de estados e municípios. Um MEI com DAS em atraso continuará devendo essas parcelas, que podem gerar inscrição em dívida ativa estadual ou municipal.
Condições para manter o benefício
Pagar em dia por seis meses.
O § 4º do art. 5º exige o pagamento das contribuições com vencimento nos seis meses seguintes ao início dos efeitos da lei, sob pena de cancelamento. A leitura predominante é que se trata das competências de janeiro a junho de 2027, com vencimentos de fevereiro a julho de 2027.
Acompanhar o procedimento oficial.
A PGFN esclareceu em 28/10/2026 que não é necessário apresentar requerimento neste momento e que a identificação e a baixa dos débitos abrangidos ocorrerão a partir de 1º/01/2027. O art. 6º da lei prevê condições específicas para situações com ações judiciais; a operacionalização depende de orientações da PGFN e da Receita Federal.
Desistir de ações judiciais.
Quem discute os débitos na Justiça deve desistir das ações em relação aos créditos perdoados, sem condenação em honorários.
Acompanhar PGFN e Receita Federal.
A PGFN informou que haverá ato conjunto com a Receita Federal para disciplinar a aplicação do benefício. Consulte os canais oficiais antes de adotar qualquer procedimento.
Quem deixar de ser MEI mantém o direito
O § 2º do art. 5º garante que desenquadramento, exclusão do Simples Nacional ou alteração cadastral posteriores à publicação da lei não afastam o benefício. A exceção são alterações com efeito retroativo que descaracterizem o enquadramento, como um desenquadramento retroativo por excesso de receita acima de 20% que alcance o período da dívida.
Tenho DAS em atraso: quero analisar meu caso
Nota fiscal do MEI e o nanoempreendedor
A dispensa de nota fiscal não está na LC 238, e sim no Decreto nº 13.140/2026 e na Resolução CGSN nº 195/2026. A partir de 1º de janeiro de 2027, nas vendas e serviços a consumidor final pessoa física, a
DASN-SIMEI
(declaração anual do MEI) passa a funcionar como documento fiscal dessas operações.
- Vendas e serviços para empresas (CNPJ) e órgãos públicos continuam exigindo nota fiscal.
- O MEI precisa continuar registrando todas as receitas, porque a DASN-SIMEI só cumpre esse papel se refletir corretamente o que foi faturado.
- Nada impede a emissão de nota quando o cliente pessoa física pedir.
O decreto também trata do
nanoempreendedor
, categoria criada pela regulamentação da Reforma Tributária: a pessoa física que não é MEI e fatura até metade do limite do MEI (R$ 40,5 mil por ano, pelo valor divulgado no anúncio do pacote). Esse público fica dispensado de CNPJ e de emissão de documentos fiscais eletrônicos, com efeitos ligados ao IBS a partir de 2029.
Compras públicas, Desenrola 3.0 e Pix MEI
| Medida | Antes | Depois |
|---|---|---|
| Licitações exclusivas para ME e EPP | até R$ 80.000,00 | até R$ 130.984,20 |
| Contratação de MEI pelo Contrata+Brasil | até R$ 13 mil | até R$ 25 mil |
| Licitações exclusivas para MEI | sem previsão expressa | permitidas em contratações de menor valor |
Prefeituras e órgãos que compram serviços de manutenção, alimentação, costura ou pintura passam a poder disputar contratos de menor valor apenas entre MEIs. É um mercado novo, que exige nota fiscal, certidões negativas em dia e atenção às regras de cada edital.
O pacote também prevê a renegociação de dívidas bancárias pelo
Desenrola 3.0
, com leilões e descontos sobre o saldo devedor, e o
Pix MEI
, auxílio de até R$ 5 mil para investimento, com prioridade para mulheres e MEIs que faturam até R$ 40,5 mil. As duas medidas são separadas do perdão tributário e ainda dependem de regras operacionais.
Pontos de atenção
Datas diferentes para cada medida.
A lei está em vigor, mas teto, empregados e perdão só produzem efeitos a partir de 2027, e o teto de R$ 140 mil, só em 2028.
O perdão não é geral.
Só a parcela do INSS no DAS-MEI vencida até 13/10/2026 é perdoada.
Deixar de pagar agora é arriscado.
O que vencer depois de 13/10/2026 não entra no perdão, e o atraso nos meses de 2027 cancela o benefício inteiro.
Quem já pagou não recebe de volta.
A lei proíbe restituição ou compensação.
Ainda falta regulamentação.
O perdão aguarda ato da PGFN, e os novos tetos dependem da previsão orçamentária e de normas do Comitê Gestor.
Relação com a Reforma Tributária
O MEI continua no Simples Nacional durante a transição para IBS e CBS, mas a LC 238 já foi escrita sob a lógica da reforma. Para quem cresce, o novo teto adia, mas não elimina, a decisão de migrar para microempresa. Quem fatura perto de R$ 140 mil e vende para empresas precisa comparar o DAS-MEI com o regime de microempresa, inclusive quanto à possibilidade de gerar créditos de IBS e CBS para os clientes, fator que deve pesar cada vez mais na escolha de fornecedores.
Checklist para o MEI
Até 31 de dezembro de 2026
- Controlar o faturamento pelo teto de R$ 81 mil (tolerância até R$ 97.200)
- Manter apenas um empregado
- Levantar os débitos em aberto no PGMEI e no portal Regularize, separando INSS de ICMS e ISS
- Verificar se há ações judiciais ou parcelamentos envolvendo débitos do MEI
A partir de janeiro de 2027
- Pagar em dia todos os DAS, especialmente os vencimentos de fevereiro a julho de 2027
- Acompanhar os comunicados da PGFN e da Receita Federal e confirmar a baixa dos débitos abrangidos a partir de janeiro de 2027; não há requerimento geral a fazer neste momento
- Regularizar as parcelas de ICMS e ISS, que não são perdoadas
- Planejar o crescimento com o teto de R$ 110 mil e avaliar o segundo empregado
- Avaliar oportunidades em licitações exclusivas para MEI
A partir de 2028
- Rever o planejamento com o teto de R$ 140 mil e comparar com a migração para microempresa
Perguntas frequentes
Qual será o limite de faturamento do MEI em 2027 e 2028?
R$ 110 mil em 2027 e R$ 140 mil a partir de 2028. Em 2026, continua valendo o teto de R$ 81 mil.
Quantos empregados o MEI poderá ter?
Até dois, a partir de 1º de janeiro de 2027, cada um recebendo um salário mínimo ou o piso da categoria.
Todas as dívidas do MEI serão perdoadas?
Não. O perdão alcança o INSS do DAS-MEI vencido até 13 de outubro de 2026, com juros e multas. ICMS e ISS continuam devidos, e valores já pagos não são devolvidos.
O que o MEI precisa fazer para manter o perdão?
Para quem continuar como MEI, manter em dia os recolhimentos exigidos pela lei e acompanhar as orientações da PGFN e da Receita Federal. Não é necessário apresentar pedido neste momento. Se houver processo judicial sobre os débitos, as condições legais deverão ser observadas.
O MEI vai deixar de emitir nota fiscal?
Para consumidor final pessoa física, a DASN-SIMEI poderá funcionar como documento fiscal a partir de 2027. Para empresas e órgãos públicos, a nota fiscal continua obrigatória.
Acompanhe a Dinastia Contábil
Informações sobre MEI, Simples Nacional, Reforma Tributária e gestão empresarial para tomar decisões com mais segurança.
Conclusão
A LC 238/2026 corrige uma distorção antiga, um teto congelado por oito anos, e dá ao MEI espaço para crescer sem perder o regime. O perdão das dívidas é uma oportunidade real de regularização, mas tem alcance limitado, data de corte rígida e contrapartidas cujo descumprimento restabelece a cobrança.
O momento pede organização: medir o faturamento de 2026 pelo teto antigo, levantar o passivo, manter os pagamentos de 2027 em dia e acompanhar a regulamentação. Cada caso tem particularidades, e uma análise individual evita surpresas.
Dinastia Contábil — fazendo seu negócio ser próspero.
CRC GO 1826-O
Sobre o autor
Rodrigo Valadão
é contador (CRC-GO 16.600/O) e perito contábil (CNPC 2175), sócio-diretor da Dinastia Contábil desde 2011. Bacharel em Ciências Contábeis pela PUC Goiás e MBA pela FGV, atuou por dez anos no Bradesco, inclusive na área empresarial, e foi professor universitário. Atende empresas em Goiás e em todo o Brasil em abertura de empresas, planejamento tributário, perícia contábil e Reforma Tributária.
Ficou com alguma dúvida sobre o seu MEI? Fale diretamente com o autor.
Falar com Rodrigo no WhatsApp
Ligar: (62) 3946-0800
Dinastia Contábil · Av. Transbrasiliana, 22, Parque Amazônia, Goiânia – GO
Fontes oficiais e referências
Lei Complementar nº 238, de 21 de outubro de 2026 (Planalto)
Lei Complementar nº 238/2026 (Diário Oficial da União)
Decreto nº 13.140, de 21 de outubro de 2026 (Planalto)
Fenacon: Sancionada lei que amplia limite de faturamento do MEI
PGFN — Perguntas frequentes sobre o perdão do MEI (atualizado em 28/10/2026)
Senado Federal — Texto da Lei Complementar nº 238/2026
Conteúdo informativo. As regras e os procedimentos relativos ao MEI podem ser complementados por regulamentação. Antes de tomar decisões sobre desenquadramento, contratação, dívidas ou emissão de documentos fiscais, avalie a situação individual com acompanhamento técnico.